自動車保険の見直しや新規加入を検討する際、多くのドライバーが気になるのが「どの保険会社が本当に人気で、自分に合っているのか」という点です。保険料の安さだけでなく、事故対応の満足度やロードサービスの充実度、そしてダイレクト型と代理店型の違いなど、比較すべき要点は多岐にわたります。本記事では、2026年最新の自動車保険市場の動向をベースに、人気ランキングの傾向や賢い選び方の真相を徹底的に解説します。
2026年最新:自動車保険の人気動向とドライバーが重視するポイント
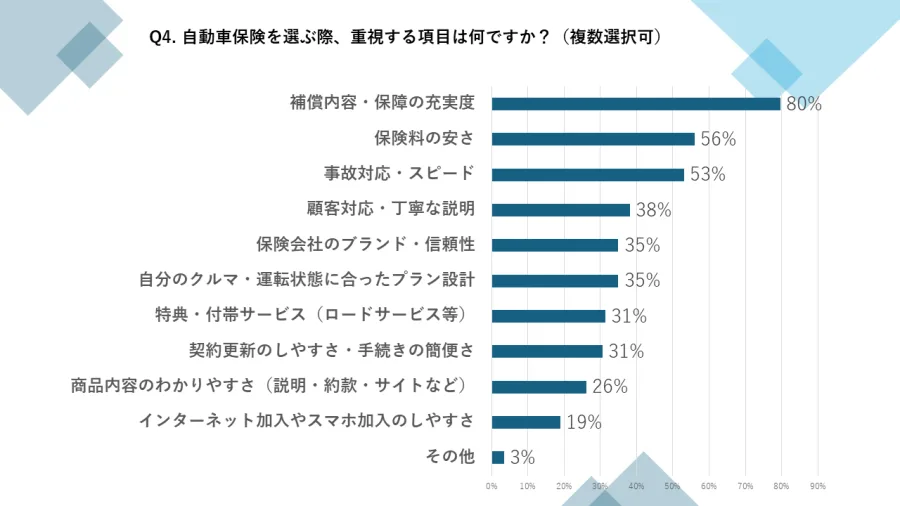
自動車保険を取り巻く環境は、物価高騰やデジタル化の進展に伴い大きな変化を迎えています。2026年現在のトレンドとして顕著なのが、コストパフォーマンスの追求とサービスの透明性です。以前は店舗を持つ代理店型を選ぶ人が主流でしたが、近年ではインターネットを通じて手軽に契約できるダイレクト型(通販型)のシェアがさらに拡大しています。
ドライバーが保険選びの際に最も重視しているのは、第一に「保険料の安さ」ですが、それと同時に「万が一の事故の際の対応スピードと安心感」も同等以上に重視される傾向にあります。いくら保険料が安くても、事故発生時のコールセンターの対応や示談交渉力が不十分では意味がありません。そのため、実際の利用者による評判や満足度調査、事故対応の評価が人気ランキングを大きく左右する要因となっています。
ダイレクト型と代理店型の違い:メリット・デメリットを徹底比較
自動車保険を大きく大別すると、インターネットや電話で直接契約する「ダイレクト型」と、担当者と対面で相談しながら契約する「代理店型」の2つに分かれます。それぞれの特徴を正しく理解し、自分のライフスタイルやカーライフに合った方を選択することが極めて重要です。
ダイレクト型の最大のメリットは、間に代理店を挟まないことで中間マージンがカットされ、「保険料が安い」という点にあります。また、24時間いつでもネットから見積もりや申し込みができ、「ネット割引」などの特典が適用されるケースが多いのも魅力です。一方で、補償内容の設計をすべて自分自身で行う必要があるため、一定の知識が大切です。
対して代理店型のメリットは、専門の担当者と直接顔を合わせて相談できる安心感にあります。自分に最適な補償プランを提案してもらえるため、初心者や保険の仕組みに不安がある人には心強い味方となります。しかし、その分コストが上乗せされるため、ダイレクト型と比較して保険料が割高になりやすいというデメリットが存在します。
| 比較項目 | ダイレクト型(通販型) | 代理店型 |
|---|---|---|
| 保険料の傾向 | 中間マージンが無く、比較的リーズナブル | 店舗維持費や人件費が含まれ、やや割高 |
| 契約・手続き方法 | インターネットや電話中心(24時間対応可) | 担当者と対面、または電話・郵送でのやり取り |
| 補償プランの決定 | 自分でWeb上で選択・設計する | プロの担当者と相談しながら決定する |
| 割引制度 | ネット割引や早期契約割引が充実 | 代理店独自の特典や付帯サービスがある場合も |
| こんな人におすすめ | 保険料を抑えたい、ネット手続きに抵抗がない人 | 手厚い対面サポートや専門家の意見を重視する人 |
「一括見積もり」の仕組みと賢い活用術
多くの自動車保険の中から自分にとって最もお得な会社を見つけ出すために欠かせないのが、「一括見積もり」の仕組みです。一度の入力作業で複数の保険会社へ同時に見積もりを依頼できるため、各社の保険料や補償プランを簡単に比較検討することができます。
一括見積もりを利用する最大のメリットは、同じ補償条件であっても保険会社によって数万円単位で保険料に差が出るケースを発見できる点です。各社はリスク細分型と呼ばれる独自の保険料算出方式を採用しており、年齢、車種、走行距離、住む地域などによって強みが異なります。そのため、A社では高額だった保険料が、B社では大幅に安くなるという現象が日常茶飯事的に起こります。
ただし、一括見積もりを利用する際は、すべての会社で同じ補償内容(車両保険の有無、免責金額、特約の種類など)に設定して比較することが鉄則です。条件がバラバラな状態では正確な比較ができず、安さだけに目を奪われて必要な補償を削ってしまうリスクがあるため注意が必要です。
補償内容の見直しとロードサービスの充実度を見極める基準
自動車保険は「ただ安ければ良い」というものではありません。日々の安全運転を支える上で、補償内容の見直しとロードサービスの質は極めて重要な判断基準となります。
まず補償内容については、車両保険の必要性を精査することがポイントです。新車やローンが残っている車両であれば車両保険は必須級ですが、経過年数が経った車両や時価額が低い車両の場合は、車両保険を外すか、免責金額(自己負担額)を高く設定することで大幅な保険料の節約につながります。また、弁護士費用特約や個人賠償責任保険など、日常のトラブルをカバーする特約も費用対効果が高いため確認しておきたい項目です。
続いて、ロードサービスの充実度も見逃せません。バッテリー上がり、タイヤのパンク、ガス欠、鍵の閉じ込め、そしてレッカー移動など、予期せぬトラブルは突然訪れます。多くの保険会社がロードサービスを基本付帯として提供していますが、「レッカーの無料移動距離(無制限か、50kmまでか)」や「宿泊費用・帰宅費用の補償範囲」には細かい違いがあります。特に遠出の機会が多いドライバーやアウトドア派にとって、このロードサービスの評判や内容は保険選びの決定打になり得ます。
事故対応の満足度とネットでの評判の真相
自動車保険の真価が問われるのは、事故を起こしてしまったその瞬間です。インターネット上の口コミや評判を見ると、「事故対応がスムーズだった」「担当者の連絡が遅くて不安になった」など、さまざまな意見が飛び交っています。これらの評判をどのように読み解くべきでしょうか。
大手損保や実績のあるダイレクト型は、全国に独自の事故対応ネットワークや専任の示談交渉チームを保有しており、事故直後の初期対応から解決までのプロセスが体系化されています。特に事故現場からの駆けつけサービスや、相手方との示談交渉を代行する際の交渉力には定評があります。一方で、一部の格安系や新興の保険会社では、コールセンターの人員体制や提携修理工場のネットワークの広さに違いがあるため、事前に事故対応の体制や実績を確認しておくことが安心につながります。
ネット上の口コミを参考にする際は、個人の主観的な不満だけでなく、第三者機関による顧客満足度調査の順位や、事故解決に関する公式データをあわせて確認することが、客観的な真実を見極めるための近道となります。
【車保険人気】に関するよくある質問(FAQ)
Q1:自動車保険を一括見積もりサイトで比較する際、最も注意すべき要点は何ですか?
A1:すべての保険会社で「補償の条件(対人・対物賠償の金額、車両保険の有無、免責金額、運転者の範囲など)」を完全に統一して比較することです。条件が異なると正確な料金の安さが比較できないため注意してください。
Q2:ダイレクト型は事故対応が悪いという噂を聞きますが本当ですか?
A2:一概にそうとは言えません。大手のダイレクト型損保は、代理店型と同等レベルの充実した事故対応ネットワークや24時間体制のコールセンターを完備しています。事故事例の多さや専任スタッフの体制を公開している会社を選ぶのが安心です。
Q3:保険料を安く抑えるために、どの補償を見直すべきですか?
A3:車両保険の免責金額(自己負担額)を見直したり、運転者の範囲を限定する(「本人限定」や「夫婦限定」など)ことで、補償の質を落とさずに保険料を大幅に削減できるケースが多いです。
自動車保険の人気ランキングや選び方を検証してきましたが、万人にとっての「絶対的な正解」は存在せず、個々のドライバーの年齢、車の使用頻度、ライフスタイルによって最適な選択肢は異なります。2026年現在のトレンドを踏まえると、まずは「一括見積もり」を活用して複数社の保険料とネット割引を比較し、その上で「自身の必要な補償内容」と「ロードサービスや事故対応の質」のバランスを見極めることが成功の法則です。
目先の安さだけに惑わされず、万が一のトラブルの際に本当に頼りになるパートナーとしての保険会社を選ぶことが、安心で快適なカーライフを送るための最も確実な判断基準となります。