2026年現在、少子高齢化や雇用環境の変化に伴い、退職後のマネープランや老後資金の確保に対する関心がかつてないほど高まっています。人生100年時代といわれるなかで、会社を定年退職する60歳という節目は、これからの働き方や生活設計を根本から見直す重要なタイミングです。公的年金は原則65歳からの受給開始ですが、希望すれば60歳から前倒して受け取る「繰上げ受給」を選択することも可能です。
しかし、60歳から年金を受け取る仕組みや減額率、生活設計への影響を十分に理解しておかないと、「こんなはずじゃなかった」と後悔するリスクも潜んでいます。本記事では、60歳から年金受給を始める際の仕組みをはじめ、気になる減額率の計算、繰上げ・繰下げ受給のメリット・デメリット、そして自分に合った最適な受給開始年齢の選び方をプロの視点から徹底的に解説します。
60歳から年金受給を始める「繰上げ受給」の基礎知識と仕組み
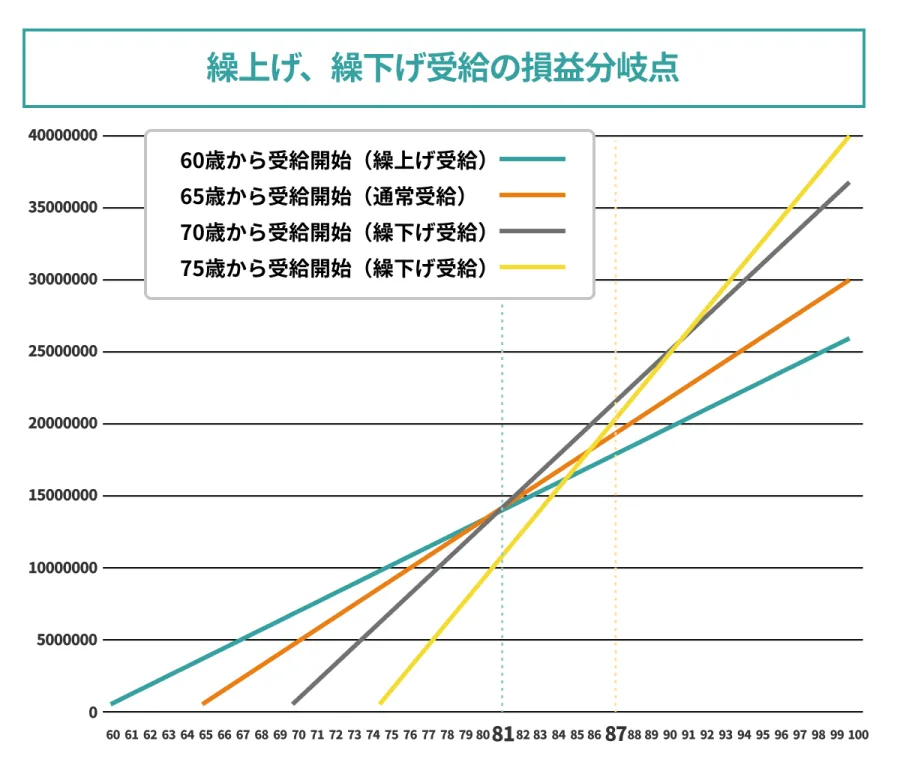
日本の公的年金制度では、老齢基礎年金および老齢厚生年金の受給開始年齢は原則として65歳に設定されています。しかし、生活のゆとりや早期リタイア後の資金繰りなどを理由に、65歳よりも前に年金を受け取りたいと希望する人のために用意されているのが「繰上げ受給」という仕組みです。この制度を利用することで、最短で60歳に達した月から年金を受給することができます。
繰上げ受給の仕組みにおける最大の要点は、受給を早めた月数に応じて、受け取る年金額が一生涯にわたって減額されるという点です。現行の制度において、繰上げ請求をした月から65歳に達する月の前月までの月数に応じて、一定の減額率が適用されます。この減額率は一度適用されると、65歳以降も、そして一生涯変わることはありません。したがって、目先のキャッシュフローだけに囚われず、長期的なトータル受給額を見据えた判断が大切です。
また、繰上げ受給を請求する際には、老齢基礎年金と老齢厚生年金を同時に繰り上げる必要があるなど、制度上の厳密なルールが存在します。自身の加入記録や年金見込額を日本年金機構から送付される「ねんきん定期便」や「ねんきんネット」で事前に確認し、正確な知識を持った上で手続きを進めることが大切です。
知っておくべき減額率の計算方法と年金受給における主なメリット
60歳から年金受給を開始する場合に最も気になるのが、どれほど支給額が減るのかという「減額率」の具体数値です。制度改正により、2020年4月以降に繰上げ請求をする場合の減額率は、1か月早めるごとに「0.4%」へと引き下げられました(旧制度では0.5%)。仮に、最も早い60歳0か月から受給を開始するために5年間(60か月)繰り上げた場合、減額率は「24%(0.4%×60か月)」となります。
つまり、本来65歳から受給できるはずの年金額の76%が、生涯にわたって支給されることになります。一見すると大きなマイナスに感じられますが、この仕組みを活用することには明確なメリットもあります。主なメリットとしては、以下のような点が挙げられます。
第一に、60歳で定年退職を迎えた後、再雇用での収入減や無収入の期間をカバーするための確実なキャッシュフローを確保できる点です。第二に、健康上の理由や予期せぬライフイベントにより、65歳まで生きるかどうかの不確実性があるなかで、受給期間を前倒しして確実に年金を受け取れる安心感が得られます。特に現時点での生活資金に切羽詰まっている場合や、早期のセミリタイア生活を実現させたい場合には、強力な選択肢となり得ます。
| 繰上げ期間 | 65歳到達までの月数 | 新制度の減額率(月0.4%) | 5年(60か月)繰上げの例(65歳時100万円の場合) |
|---|---|---|---|
| 1年繰上げ | 12か月 | 4.8% | 952,000円 |
| 2年繰上げ | 24か月 | 9.6% | 904,000円 |
| 3年繰上げ | 36か月 | 14.4% | 856,000円 |
| 4年繰上げ | 48か月 | 19.2% | 808,000円 |
| 5年繰上げ(60歳時点) | 60か月 | 24.0% | 760,000円 |
見落とし厳禁!60歳受給(繰上げ受給)の重大なデメリットと注意点
60歳からの年金受給には生活資金を補うメリットがある一方で、将来の家計を圧迫しかねない深刻なデメリットや注意点も存在します。制度を利用する前に、以下のリスクをしっかりと把握しておく必要があります。
最も大きなデメリットは、前述の通り「一生涯続く減額」です。長生きすればするほど、65歳から受給を始めた場合との累計受給額の差が広がっていきます。平均寿命が延びている現代においては、80代や90代になったときに「もっと遅く受給していればよかった」と後悔するケースも少なくありません。また、一度繰上げ請求を行うと、原則として取り消しや変更が一切できないため、慎重な判断が大切です。
加えて、社会保障制度上の制約も数多く存在します。例えば、繰上げ受給をしている期間中は、万が一の障害を負った際に受け取れる「障害基礎年金」や、配偶者が亡くなった際の「遺族基礎年金」の事後請求ができなくなるという大きな制限があります。加えて、65歳未満で繰上げ受給を受けている人が一定以上の給与を得た場合、在職老齢年金の仕組みによって年金が一部または全額支給停止になるケースもあるため、働き方とのバランスを考慮することが不可欠です。
生活設計に合わせた最適な受給開始年齢の選び方とリアルな実態
年金の受給開始年齢をいつに設定すべきかは、個人の健康状態、家族構成、保有資産、そして60歳以降の就労スタイルによって大きく異なります。画一的な正解はなく、自身のライフプランに照らし合わせたオーダーメイドの選択が大切です。
例えば、60歳時点で十分な退職金や貯蓄があり、その後も継続して安定した収入が見込めるのであれば、あえて減額率の高い60歳から繰上げ受給をする必要性は低くなります。むしろ、受給を65歳まで待つか、あるいはさらに受給を遅らせる「繰下げ受給(最大75歳まで可能で、1か月遅らせるごとに0.7%増額)」を選択し、将来の受給額を最大化させる方が合理的といえます。
一方で、60歳での定年退職後に再就職先が決まっておらず、貯蓄を取り崩すだけの生活に強い不安を感じる場合は、生活の安定剤として一部繰上げ受給を検討する余地があります。ただし、その場合でも「全額を今すぐ繰り上げる」のではなく、「必要な分だけ資産を取り崩し、できる限り65歳近くまで受給を遅らせる」というハイブリッドな生活設計を描くことが、長生きリスクに備えるための現実的なアプローチとなります。
【60 歳から年金受給】に関するよくある質問(FAQ)
Q1:60歳から年金を受給するために、どのような手続きが必要ですか?
A1:60歳に到達した月以降に、お近くの年金事務所または街角の年金相談センターへ「老齢基礎年金・老齢厚生年金支給繰上げ請求書」を提出する必要があります。請求には年金手帳やマイナンバーカード、本人確認書類、金融機関の口座情報などが大切です。
Q2:一度決めた繰上げ受給を途中でやめて、65歳からの受給に戻すことはできますか?
A2:いいえ、原則として一度繰上げ請求を行った後は、その撤回や変更、取り消しを行うことはできません。一度決定した減額率は生涯継続するため、請求を行う前に入念なシミュレーションを行うことが極めて重要です。
Q3:60歳から年金をもらいながら、パートやアルバイトで働くことは可能ですか?
A3:働くこと自体は可能です。ただし、厚生年金に加入しながら働く場合や、給与と年金の合計額が一定の基準を超える場合には、在職老齢年金のルールによって年金額が一部または全額支給停止になる場合があるため注意が必要です。
60歳からの年金受給は、定年退職後の生活を支える心強い手段であると同時に、生涯にわたる減額という重大な代償を伴う選択です。2026年現在の多様化する雇用環境や長寿化が進む社会においては、目先の生活費の補填だけでなく、10年後、20年後の家計収支を見据えた総合的な判断が大切です。
失敗しないための判断基準として、まずは「自分のねんきん定期便で受給見込額を正確に把握すること」「現在の貯蓄額と今後の生活費の収支を試算すること」「健康状態や今後の就労意欲を客観的に見つめ直すこと」が挙げられます。安易な選択を避け、専門家の意見や公的シミュレーションを活用しながら、自分にとって最も納得のいく最適な受給開始年齢を見つけ出しましょう。