2026年現在、社会人になっても実家から通勤・通学をするライフスタイルを選ぶ人は少なくありません。一人暮らしに比べて家賃や光熱費などの固定費を大幅に抑えられる一方、「実家には毎月いくらお金を入れるべきなのか」「周りの平均相場や手取りに対する理想の割合はどのくらいか」と悩む当事者は多い傾向にあります。また、親との関係性や将来の資産形成を見据えた適切な渡し方や、全く入れない場合のデメリットについても気になるところです。
本記事では、実家暮らしにおける生活費の平均相場から手取り額に応じた理想的な割合、トラブルを防ぐための渡し方のマナー、そして効率的に資産を築くための貯金ペースまで、リアルな実態を交えて徹底的に解説します。
実家暮らしの生活費はいくら入れるのが正解?平均相場と実態
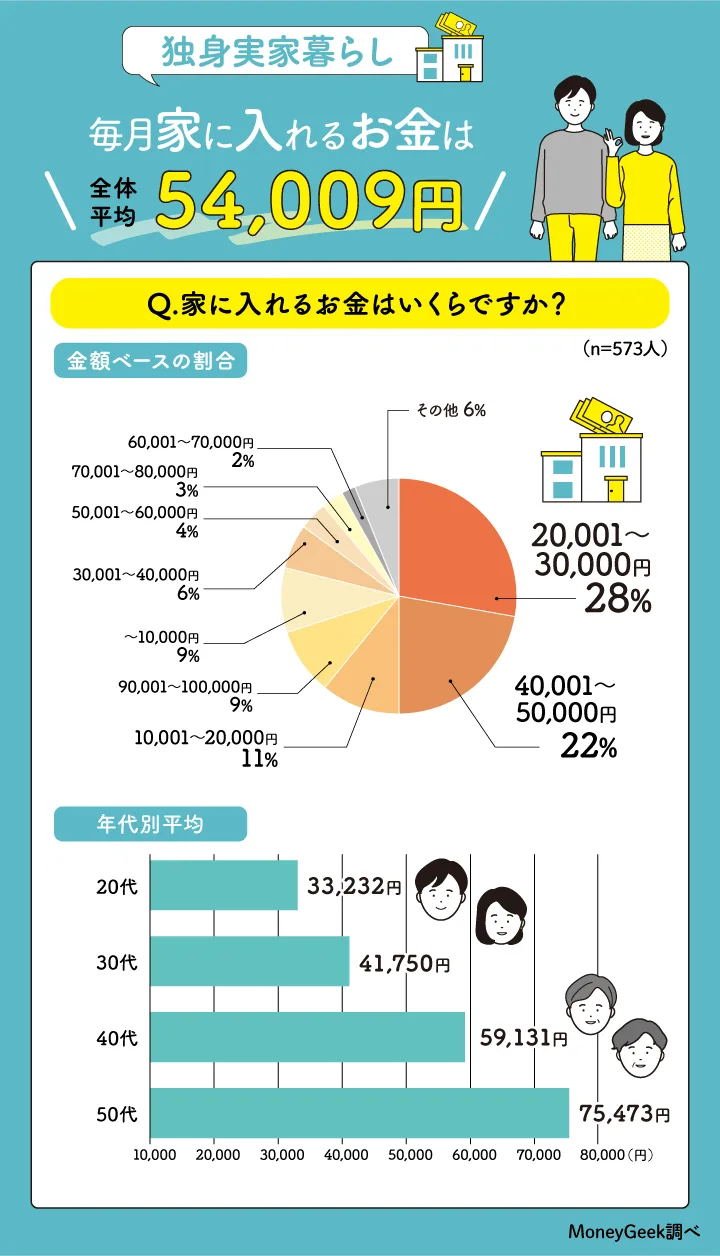
社会人が実家に生活費を入れる場合、一体いくらが「正解」といえるのでしょうか。各種調査や実際のライフスタイルデータによると、実家に入れている金額のボリュームゾーンは月額3万円から5万円程度となっています。この金額は、家賃や水道光熱費、食費といった生活インフラを親が負担していることに対する最低限の還元として設定されるケースが目立ちます。
一方で、実家に入れる金額は一律ではなく、本人の給与水準や年齢、さらには実家の経済事情によって大きく変動します。例えば、新卒2年目や若手社会人の場合は3万円前後が主流ですが、年齢が上がり収入が増えるにつれて5万円以上、あるいは家賃や光熱費の実費に近い金額を定額で納めるケースも増えてきます。大切なのは、単に金額の多寡だけではなく、家庭内での経済的な役割分担がどのように成り立っているかという点です。
手取りに対する理想の割合と、収入別の具体的な目安
生活費を決める際の合理的な基準として広く採用されているのが、「手取り収入に対する割合」という考え方です。一般的に、実家暮らしにおける生活費の理想的な割合は手取りの10%〜20%(1割から2割)程度が適切であるとされています。
以下に、社会人の手取り額に応じた具体的な生活費の目安をテーブル形式で整理します。
| 手取り月収の目安 | 理想の生活費の割合(10%〜20%) | 一般的な金額の目安 | 備考・留意点 |
|---|---|---|---|
| 手取り150,000円(新卒・若手) | 10% 〜 15% | 15,000円 〜 25,000円 | まずは定額で家計に慣れる段階。貯金の習慣づけを優先。 |
| 手取り200,000円(中堅・一般) | 10% 〜 20% | 20,000円 〜 40,000円 | 食費や光熱費の実費分を意識し始める標準的なゾーン。 |
| 手取り250,000円以上(安定期) | 15% 〜 20%以上 | 35,000円 〜 50,000円以上 | 自立を見据え、将来の独立資金や貯蓄を並行して確保する額。 |
上記の数値はあくまで一般的な目安であり、実家が都市部にあるのか地方にあるのか、あるいは親がリタイア世代か現役世代かによっても妥当な金額は変動します。大切なのは、親の負担を軽減しつつ、自身の将来に向けた資産形成も同時に進められるバランスを見極めることです。
親への上手なお金の渡し方と守るべきマナー
実家に生活費を入れる際、渡し方やタイミングを間違えると、家庭内で無用な摩擦を生む原因になり得ます。お金のやり取りであっても、社会人としての最低限のマナーと配慮が不可欠です。
まず基本となるのは、「毎月の給料日後、決まった期日に渡す」ということです。給与が入るたびに「今月はこれくらいで…」と曖昧にするのではなく、毎月一定の期日を定めて手渡すことで、家計の管理がスムーズになります。渡し方の形態としては、現金をそのまま封筒に入れて「今月分です。いつもありがとう」と感謝の言葉を添えて手渡す方法が最も誠実さが伝わります。
また、まとまった金額を渡す余裕がない場合や、家事を一切分担していない場合は、単に現金を渡すだけでなく、定期的に食材や日用品を買って帰る、光熱費の特定項目を自分が全額負担するなど、形を変えて貢献する姿勢を示すことも重要です。お小遣いの管理も含め、親との間でオープンなコミュニケーションを保つことが円満な同居生活の土台となります。
生活費を入れない場合のデメリットと将来へのリスク
「実家なのだから生活費は一切入れなくてもよいのではないか」と考えてしまうケースもありますが、生活費を全く入れない選択には、目先の金銭的メリットを大きく上回るデメリットと将来へのリスクが潜んでいます。
最大のリスクは、「お金の管理能力や自立心が育ちにくい」という点です。生活費や固定費を親が全面的に負担している環境に甘んじていると、将来的に一人暮らしを始めたり結婚したりした際、急激な家計の変化に対応できず生活破綻を招く原因になります。加えて、親世代にとっても子どもの養育コストや光熱費・食費の負担が重くのしかかり、結果として家族全体の貯蓄計画や老後資金に悪影響を及ぼすケースも少なくありません。
「生活費を入れる」という行為は、単なる家計の補填ではなく、社会人としての自立心を養い、親との対等な人間関係を築くための重要なステップであるといえます。
お金を効率的に貯めるためのペースと将来の備え
実家暮らし最大のメリットは、家賃や諸経費を大幅に圧縮できる点にあります。このアドバンテージを最大限に活かすためには、浮いた分の資金を漫然と消費に充てるのではなく、明確な目的を持って貯蓄に回すペース配分が大切です。
専門的なファイナンシャルプランニングの視点からも、実家暮らしの社会人は「手取りの最低3割から5割」を貯蓄や資産形成に回すことが推奨されています。例えば、毎月の給与から先取り貯蓄の仕組みを利用して自動的に別口座へ資金を移す方法が効果的です。このペースを維持できれば、数年間で数百万円規模のまとまった資金(マイホーム購入資金、結婚資金、独立資金など)を無理なく作ることが可能です。
将来の備えとして、実家暮らしの期間を単なる「お金が貯まるボーナスステージ」と捉えるのではなく、「将来の自立に向けたトレーニング期間」として計画的に活用することが、長期的な人生設計において大きな差を生むことになります。
【実家暮らしいくら入れる】に関するよくある質問(FAQ)
Q1:実家に生活費を全く入れていないのですが、今からでも入れたほうがいいですか?
A1:はい、年齢や収入に関わらず、社会人として一定の生活費を入れることを強くおすすめします。感謝の意を示すとともに、親の経済的負担を軽減し、自身の自立心を養うためにも、まずは月々無理のない金額から話し合ってスタートするのが理想的です。
Q2:親が「お金はいらないから自分で貯金しなさい」と言って受け取ってくれません。どうすべきですか?
A2:親の好意で受け取りを拒否される場合でも、そのまま全額を自分だけで使うのではなく、その分を自分の名義で確実に別口座へ先取り貯蓄し、将来の独立や結婚資金として形にすることが大切です。また、時折外食に連れて行ったり、欲しがっていたプレゼントを贈ったりする形で親孝行に還元するのも有効です。
Q3:実家に入れる生活費に、食費や光熱費はすべて含まれていると考えてよいですか?
A3:一般的な家庭では、生活費の中に食費や光熱費、日用品代が含まれているケースがほとんどです。ただし、家庭によって「食費と光熱費は親持ちで、家賃代わりに定額を渡す」「完全な割り勘に近い形で実費を分担する」などルールが異なるため、同居を始めた段階や定期的なタイミングで内訳を確認しておくと安心です。
実家暮らしにおける生活費のあり方は、単なる金銭の授受にとどまらず、家族との良好な関係性や将来の自立に向けた基盤を形作る重要な要素です。平均相場である月3万円〜5万円や手取りの1割から2割という割合はあくまで一つの目安であり、各家庭の経済状況や自身のキャリアステージに応じて柔軟に調整することが大切です。
2026年という変化の早い時代において、実家暮らしのメリットを単なる浪費に費やすのではなく、将来の備えや自己投資、堅実な資産形成へと繋げることが、長期的な人生の安定をもたらす確実な判断基準となります。