2026年現在の日本社会において、社会保障制度や税制の公平性を巡る議論が絶え間ありません。その中でも特に注目を集めているのが、「住民税非課税世帯金持ち」という一見矛盾した現象です。所得が低い世帯を対象として、給付金の支給や行政サービスの負担軽減といった様々な優遇措置が講じられている一方で、多額の預貯金や不動産を所有する高齢者や資産家がこの枠組みに該当しているケースが存在し、社会的な議論を呼んでいます。
本記事では、なぜこのような仕組みの盲点が生まれるのか、その構造的な理由や資産保有の実態、そして公正な社会に向けた議論や最新の動向について、客観的な住民税非課税世帯になぜ金持ちが存在するのか?仕組みの盲点と資産保有の実態を解説
2026年現在の日本社会において、税制や社会保障制度のあり方を巡る議論が絶え間なく続いています。その中でも特に大きな注目を集め、たびたび議論の的となっているのが「住民税非課税世帯」に関する矛盾した実態です。本来、住民税非課税世帯は経済的に支援を必要とする低所得層を救済するためのセーフティネットとして機能していますが、現実には多額の金融資産や不動産を保有しながら非課税の恩恵を受けている、いわゆる「実質的な金持ち」が存在することが知られています。
このような現象が生じる背景には、日本の税制や年金受給システム、そして所得と資産をめぐる仕組みの深い盲点が隠されています。本記事では、年金受給者や資産家がなぜ非課税の対象となり得るのか、その構造的な理由から資産保有の実態、そして公平性をめぐる議論の行方まで、客観的な事実に基づいて徹底的に紐解いていきます。
なぜ「住民税非課税世帯に金持ち」が生まれるのか?所得と資産の決定的な違い
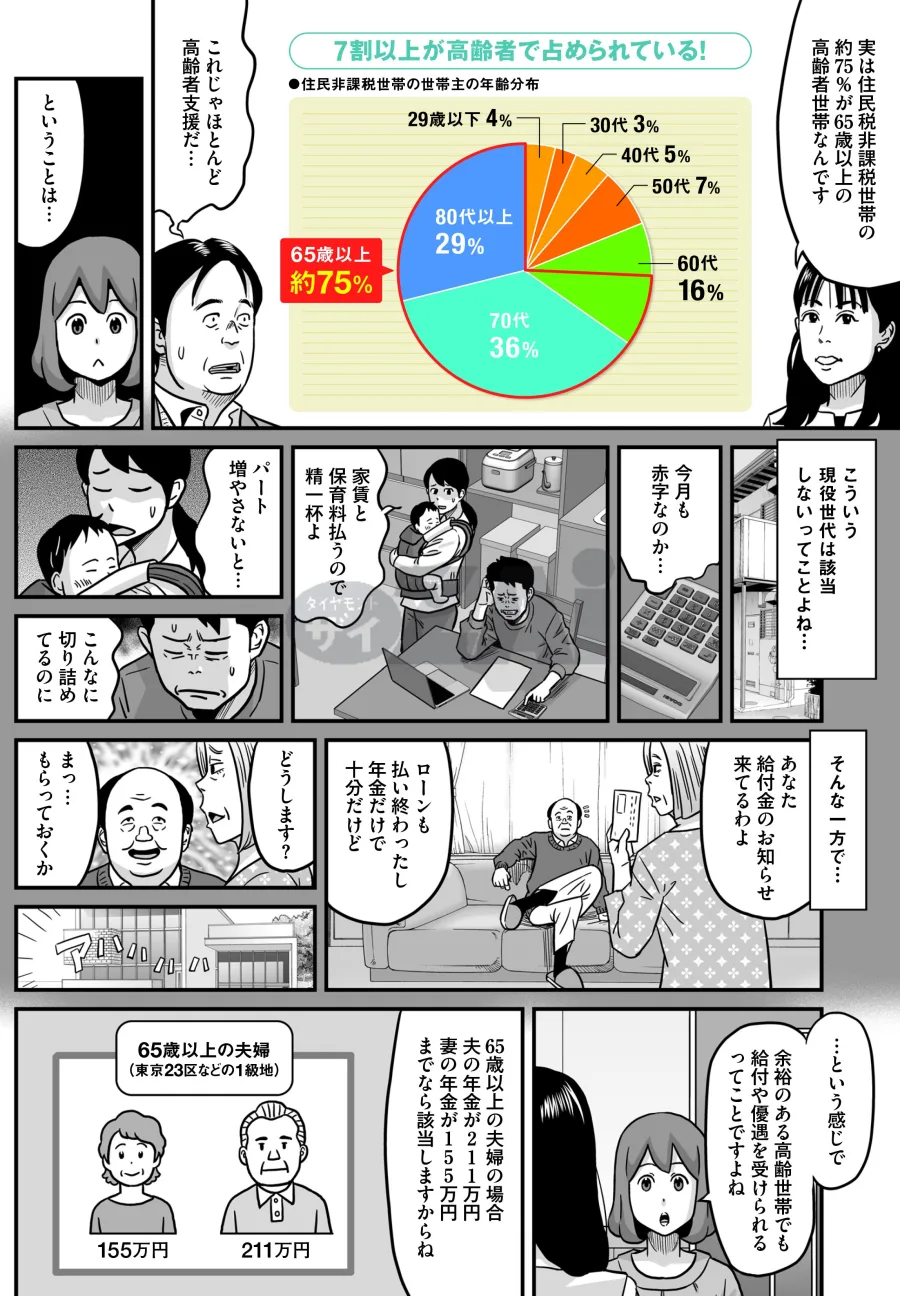
住民税非課税世帯という言葉を聞くと、誰もが「日々の生活にも事欠く困窮層」をイメージする可能性があります。しかし、現実の制度上の判定基準は、個人の「資産の総額」ではなく、前年の「1年間の所得」をベースに算出されます。ここに、世間のイメージと実際の制度との間に大きな乖離が生まれる最大の理由があります。
日本の税法上、個人の銀行口座に数千万円の預貯金があったとしても、それ自体は「所得」ではありません。株式の売買や不動産の賃貸収入などが発生していない限り、貯金を取り崩して生活している状態の人は、税制上は「所得がない(または極めて少ない)」とみなされます。この「所得と資産の分離」こそが、実質的な富裕層や資産家が非課税世帯の枠内に収まってしまう最大の盲点です。
年金受給者と非課税基準:高齢者層が優遇される構造的背景
住民税非課税世帯の大部分を占めているのが、高齢の年金受給者層です。我が国の公的年金制度では、高齢者の生活を支えるために「公的年金等控除」という手厚い控除枠が設けられています。これにより、一定額以下の年金収入については課税対象から外される仕組みになっています。
例えば、単身世帯の場合、自治体によって若干の違いはあるものの、年金収入のみであれば年間約155万円前後(65歳以上)のラインが住民税課税・非課税の分かれ目となります。現役時代にコツコツと貯蓄を重ね、持ち家と豊富な預貯金を確保したリタイア世代であっても、現在の主な収入源が年金だけで、その額が基準内に収まっていれば、法的に住民税非課税世帯として認定されることになります。この実態が「貯金はあるのに税金を払わず、各種給付金の恩恵を受けている」という批判や公平性に関する議論を引き起こす要因となっています。
住民税非課税世帯の主な判定要件と仕組みの比較
住民税が課税されるか、あるいは非課税となるのかは、住んでいる自治体の地域(級地)や家族構成、収入の種類によって細かく定められています。ここでは、制度の全体像を把握するために、所得判定の仕組みや対象となる特徴を整理します。
| 項目 | 判定の基準・仕組み | 主な対象者・実態 |
|---|---|---|
| 判定の基本軸 | 前年の「所得金額」を基準とする(※保有資産や預貯金残高は原則として不問) | 給与所得者、年金受給者、事業所得者などすべての個人 |
| 年金受給者の扱い | 公的年金等控除(最低65歳以上は原則110万円など)が適用される | 年金収入のみで生活する高齢リタイア層が該当しやすい |
| 単身世帯の目安 | 自治体の基準によるが、年金収入のみで概ね155万円以下(地域差あり) | 一人暮らしの高齢者や低所得の単身者 |
| 見落とされがちな盲点 | 不動産や株の配当、預金利息などが少なければ、実質的な資産家でも非課税になる | 長年の貯蓄や持ち家があるが、現役引退して年金生活に入った世帯 |
不動産や預金による資産保有の実態と「資産隠し」の誤解
「資産を隠して非課税の恩恵を受けているのではないか」という指摘がなされることがありますが、その多くは違法な隠蔽工作というよりも、制度の枠組みを合法的に利用した結果であるケースが大部分です。日本の税務行政において、個人のすべての預貯金口座をリアルタイムで把握し、それを自治体の住民税課税判定に直接連動させる仕組みは現在存在しません。
また、自宅として保有している不動産は生活必需品とみなされるため、固定資産税の課税対象にはなるものの、住民税の非課税判定における「所得」にはカウントされません。そのため、立地の良いマイホームを所有し、潤沢な預貯金を持っていても、毎年のフローとしての所得が低ければ、制度上は正当に非課税世帯として扱われます。この実態が「不公平である」という世論の反発を招く背景には、フロー(所得)課税とストック(資産)課税のギャップが存在します。
公平性の議論と2026年現在の最新動向
物価高騰に対する経済対策や低所得者向け給付金が実施されるたびに、その対象が「住民税非課税世帯」に絞られるケースが多く見られます。この運用方法に対しては、現役世代や子育て世代を中心に「本当の意味で困窮している層に支援が届いていない」「預貯金を多く持つ高齢者世帯が優遇されすぎていて不公平だ」という批判の声が強まっています。
こうした状況を受け、政策決定の現場や専門家の間では、所得だけでなく一定以上の金融資産を保有している世帯を支援対象から除外すべきだという「資産勘定(資産評価の導入)」の必要性が議論されています。しかし、個人のすべての資産フロンティアを正確に把握・管理するための行政コストやプライバシーの観点から、制度設計の変更には高いハードルが存在するのが実情です。
【住民税非課税世帯金持ち】に関するよくある質問(FAQ)
Q1:銀行に多額の貯金があっても住民税が非課税になるのは本当ですか?
A1:はい、本当です。住民税の非課税判定は前年の「所得」に基づいて行われるため、どれだけ多くの預貯金や不動産(資産)を保有していても、それ自体は所得として計算されないため非課税になるケースがあります。
Q2:年金受給者はなぜ住民税非課税になりやすいのですか?
A2:公的年金等控除などの手厚い税制上の優遇措置が用意されているためです。年金収入が一定の基準額を下回る場合、高齢者世帯の生活を支える目的で非課税扱いとなります。
Q3:保有資産を考慮しない現在の仕組みは今後変わる可能性はあるのですか?
A3:公平性の観点から資産要件の導入を求める議論は根強く存在しますが、個人資産の正確な把握方法や行政側の審査負担などの課題が多く、慎重な検討が続けられています。
住民税非課税世帯にいわゆる「金持ち」が存在する現象は、個人の不正やモラルの欠如というよりも、所得のみを基準とする日本の税制・社会保障制度の構造的な限界に起因しています。フローとストックの乖離が生む不公平感は、今後の社会保障改革において避けて通れない重要な課題です。
制度の仕組みや背景にある実態を正確に理解することは、これからの経済変動や税制の行方を見極める上で非常に大切です。表面的なイメージにとらわれず、客観的なデータや制度のルールに基づいて情報を整理していく視点が求められています。