税金を所管する財務省の副大臣でありながら、過去に自社ビルを複数回差し押さえられていた事実が報じられ、政界に大きな激震を走らせた神田憲次(かんだ けんじ)元衆議院議員の税金滞納問題。国家の歳入や徴税行政のトップに立つ立場であり、さらには税理士資格まで保持していた政治家が、なぜこのような事態に陥ったのか、疑問を抱く有権者は少なくありません。
国民の間では「一体いくらの金額を滞納していたのか」「どのような経緯で差し押さえに至り、なぜ更迭・辞任へと追い込まれたのか」という関心が根強く残っています。報道各社の調査報道や国会答弁で明らかになった記録をもとに、滞納金額の実態、過去4回に及ぶ差し押さえの全貌、そして政権を揺るがした辞任劇の深層を検証します。
【真相追及】神田憲次元副大臣の「滞納金額」はいくらだったのか?
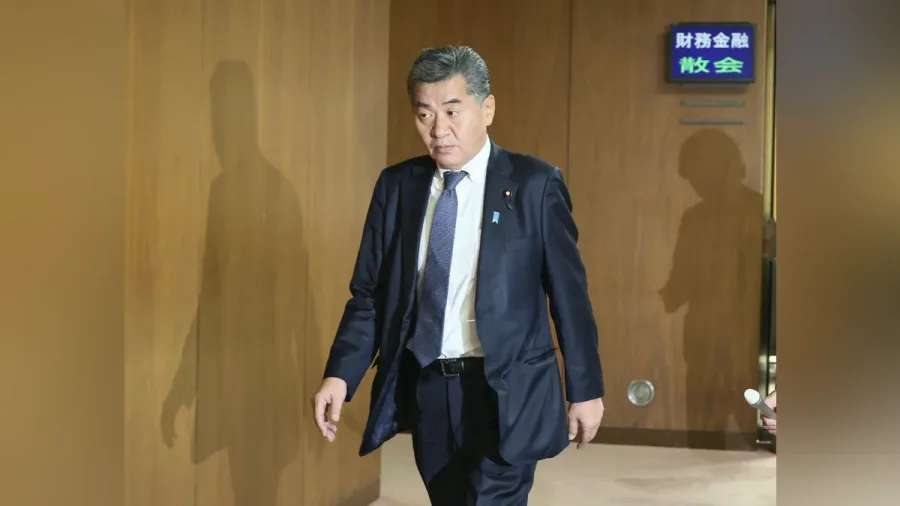
週刊文春によるスクープ報道を皮切りに一気に表面化した神田氏の税金滞納問題において、もっとも検索され注目を集めた論点が「実際の滞納金額はいくらだったのか」という点です。財務副大臣という「税金を集める側」の要職に就いていた人物の金銭管理だけに、世間の注目は極めて高いものがありました。
国会答弁や本人の記者会見における説明によると、滞納していた主たる税目は自身が代表取締役を務める会社が所有するビルにかかる固定資産税や都市計画税でした。地方税法に定められた厳しい守秘義務規定により、自治体側(名古屋市)が個人の正確な滞納総額を公表することはありません。しかし、都市中心部の商業地域に位置する自社ビルの規模や、過去複数年にわたり繰り返された滞納・差し押さえの回数を踏まえると、延滞金を含めて相応の額に上っていた実態が指摘されています。
神田氏は報道後の説明において、発覚時点で滞納分および延滞税などの清算はすべて完了している旨を主張しました。しかし、「多忙により税理士業務を補助者に任せていた」「督促状の確認が遅れた」といった釈明は、納税の公平性を説く立場として到底国民の納得を得られるものではありませんでした。
【4度の差し押さえ】自社ビルをめぐる時系列と登記簿の記録
この問題が単なる「うっかりミスによる納期限遅れ」とみなされず、致命的な政治不信を招いた最大の要因は、差し押さえが過去10年間で計4回に及んでいたという事実です。名古屋市中区にあるビルの不動産登記簿謄本には、名古屋市財政局による度重なる差し押さえの登記が明確に刻まれていました。
行政処分としての「差し押さえ」は、納付期限を過ぎた後に督促状や催告書が何度も送付され、それでもなお納税されない場合に初めて執行される最終手段です。1回のみならず4回もその段階に至っていたことは、計画的かつ常習的な放置があったと判断されても弁解の余地がない状況でした。
| 時期・区分 | 発生した主な出来事・報道内容 | 公式発表・答弁・真相の検証 |
|---|---|---|
| 2013年〜2023年 | 所有ビルに対する計4回の差し押さえ | 名古屋市中区の自社所有ビルについて、固定資産税等の滞納を理由に名古屋市から差押登記が4度実行される。 |
| 2023年9月 | 第2次岸田再改造内閣にて財務副大臣就任 | 衆議院議員(愛知5区)として財務行政を所管する副大臣ポストに抜擢される。 |
| 2023年11月上旬 | 週刊文春による税金滞納スクープ報道 | 税理士資格を持つ財務副大臣の自社ビルが直近まで差し押さえられていた事実が報じられる。 |
| 2023年11月9日 | 衆議院財務金融委員会での答弁 | 神田氏本人が「税金の滞納および差し押さえを受けたことは事実」と認め、陳謝するも辞任は否定。 |
| 2023年11月13日 | 財務副大臣を辞任(事実上の更迭) | 与野党双方からの激しい批判と世論の反発を受け、副大臣の辞表を提出し受理される。 |
なぜ「税理士資格」と「財務副大臣」の肩書が決定打となったのか
政治家の金銭スキャンダルは過去にも例がありますが、神田氏のケースが突出して批判を浴びた背景には、同氏が有していた二重の立場が存在します。
第一に、神田氏は民間における税務の専門家である「税理士」の資格を保有し、実際に税理士事務所を構えて活動してきた経歴を持ちます。税理士法第1条には「納税義務者の信頼にこたえ、租税に関する法令に規定された納税義務の適正な実現を図る」ことがその崇高な使命として明記されています。納税者を指導・代行する立場のプロフェッショナルが、自らの基礎的な納税義務を怠っていたという事実は、職能団体としての税理士会や他の実務家からも強い失望と抗議を呼びました。
第二に、政府内において国税庁を外局に持ち、国家予算の編成と徴税システムを司る「財務省」の副大臣に就任していた点です。国民に対してインボイス制度の導入や税負担への理解を求めている最中に、その政策執行の責任者が税金を滞納し差し押さえを受けていたという構図は、制度全体のモラルハザードとして受け止められました。
辞任に至る経緯と岸田政権への打撃:問われた任命責任
問題の発覚直後、神田氏は「職責を果たすことで信頼を回復したい」と述べ、副大臣ポストに留まる意向を示していました。当時、首相官邸側も当初は本人の説明を見守る姿勢を取っていましたが、国会論戦での追及は日を追うごとに激化しました。
国会では野党側から「国民に納税の義務を語る資格があるのか」「税務署が一般市民に対して厳格な滞納処分を行うなか、示しがつかない」といった追及が連日展開されました。加えて与党内からも「補正予算案の審議や今後の政権運営に甚大な悪影響を及ぼす」として、早期の幕引きを求める声が急速に高まりました。
結果として、疑惑発覚からわずか数日後の2023年11月13日、神田氏は辞表を提出し、事実上の更迭となりました。当時、内閣改造後に政務三役の不祥事・辞任が相次いでいた岸田政権にとって、この辞任劇は内閣支持率のさらなる下落を招く決定打の一つとなりました。
【その後の動向と現在】政界での処遇と有権者の厳しい審判
副大臣辞任後、神田氏は自民党内での役職停止などの処分を受けつつ、議員活動の継続を図りました。しかし、地元である愛知5区をはじめとする有権者の視線は冷ややかであり、「税金滞納問題の真相を完全に説明しきれていない」という不信感は容易に払拭されませんでした。
その後に行われた衆議院解散総選挙などの節目において、自民党の公認問題や裏金問題と並び、この税金滞納・差し押さえ問題は象徴的な政治不祥事として繰り返しメディアで再検証されることとなりました。政治家としての再起を目指す動きがある一方で、一度失墜した「税に対する信認」を取り戻すことの難しさを如実に示す実例となっています。
【神田財務副大臣滞納金額】に関するよくある質問(FAQ)
Q1:神田憲次元副大臣の具体的な滞納金額は公式に公開されているのですか?
A1:地方税法に定められた守秘義務の観点から、自治体(名古屋市)が個人の正確な滞納金額や納付履歴の詳細を公表することはありません。本人の弁明でも「清算済み」との説明にとどまり、具体的な総額の明言は避けられましたが、自社ビルの固定資産税等を複数年にわたり滞納していた事実が確認されています。
Q2:差し押さえられたビルはどのような物件だったのですか?
A2:神田氏が代表取締役を務める愛知県名古屋市内の不動産管理会社が所有する商業ビルです。登記簿謄本の記録から、同ビルに対して2013年から2023年までの10年間に計4回、名古屋市による差押登記が行われていたことが明らかになっています。
Q3:なぜ1回の滞納だけでなく「4回」も差し押さえられたのですか?
A3:納税期日を守らず督促を受けてもなお未納が続き、差し押さえが執行されてから慌てて納付して解除し、その後再び未納を繰り返すというサイクルが常態化していたためとみられています。本人は「多忙により任せきりにしていた」と釈明しましたが、専門家や国会からは管理体制の著しい欠如と批判されました。
神田憲次元財務副大臣の税金滞納問題は、単なる一政治家の金銭管理の不行届にとどまらず、公権力を担うリーダーとしての倫理観や適格性を根本から揺るがした事案でした。税金の使い道を決める以前に、国民共通の義務である納税を自ら率先して果たしているかという「当たり前の信頼」が崩れたとき、政治が機能しなくなることを如実に示しています。
正確な滞納金額そのものは法的な壁により伏せられたままであるものの、4度に及ぶ差し押さえという厳然たる客観的事実は消えません。税制や社会保険料の負担感が増す現代において、納税者である国民が政治家の公金モラルを厳格に見極めるための教訓として、今後も語り継がれるべき問題です。