自民党の税制調査会(税調)を率いるキーマンとして、日本の税制論議の中心に立ち続けているのが宮沢洋一税制調査会長です。毎年末に向けて活発化する税制改正大綱の取りまとめにおいて、その一挙手一投足は家計や企業の経済活動に直結する重大なファクターとなっています。
長年にわたり財務省出身の政策通として財政規律を重んじる姿勢を貫いてきた宮沢氏ですが、防衛財源の確保や所得税改革、さらにはいわゆる「年収の壁」見直し論議など、近年は党内外の様々な思惑が交錯する中で極めて難しい舵取りを迫られています。本稿では、自民党税制調査会を率いる宮沢税調会長のこれまでの経緯や発言の背景を整理し、今後の政策方針と私たちの暮らしに及ぼす影響をわかりやすく解説します。
【自民党税制調査会の役割】なぜ「税調会長」の発言が日本経済を左右するのか
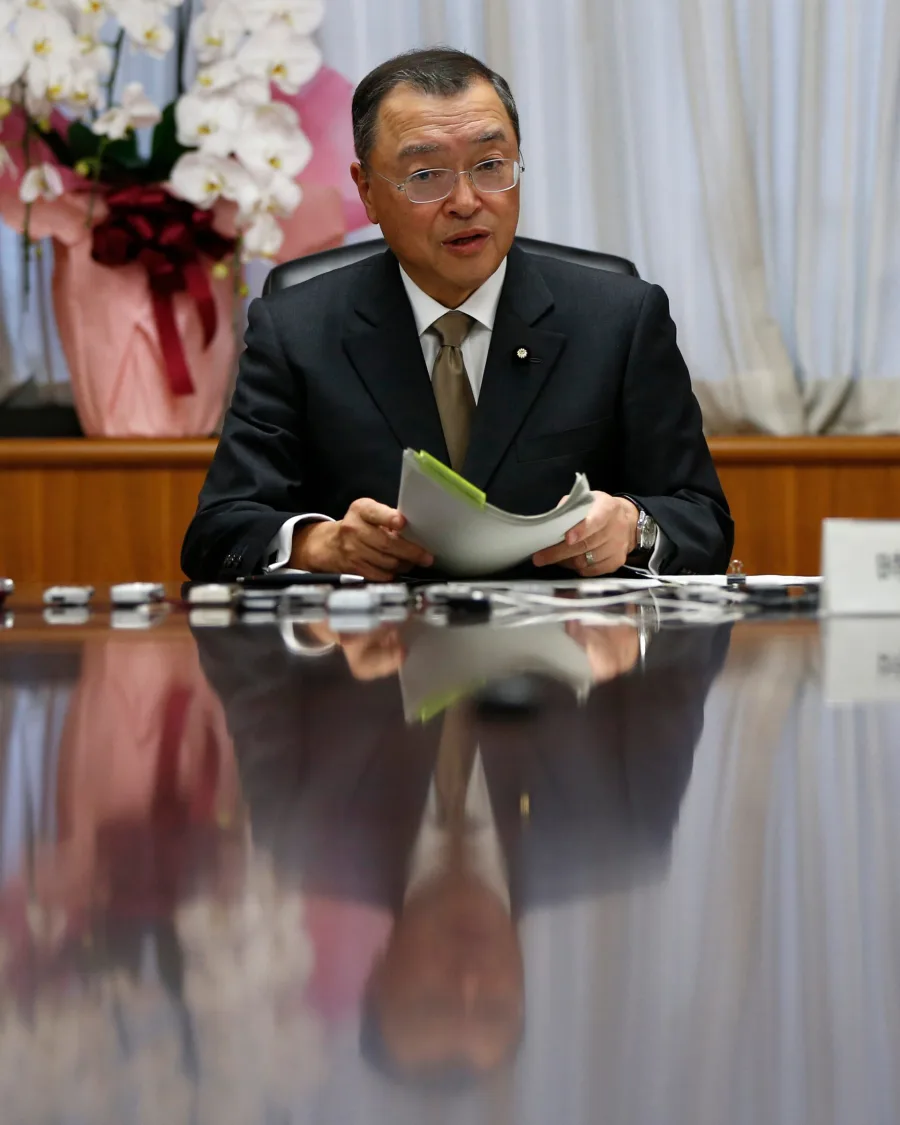
自民党税制調査会(通称:自民税調)は、政府の公式な諮問機関である政府税制調査会とは異なり、与党内における税制改正の実質的な最高意思決定機関として機能してきました。毎年の税制改正大綱は、実質的にこの自民税調幹部による議論を経て骨格が固められます。
税調の意思決定は伝統的に「インナー」と呼ばれる選ばれた有力議員による非公式会合で大枠が決定されることが多く、その頂点に立つのが税調会長です。所得税、法人税、消費税から各種減税措置の延長・廃止に至るまで、税調会長のスタンスひとつで業界団体の命運や個人消費の動向が左右されるため、その政策方針には常に財界や市場から熱い視線が注がれています。
【経歴と歩み】宮沢洋一氏が税調のドンと呼ばれるまでの軌跡
宮沢洋一氏は元首相・宮澤喜一氏の甥にあたり、東京大学法学部卒業後に大蔵省に入省した筋金入りの財政エキスパートです。官僚としての実務経験と、政界入り後に培った経済産業分野などの閣僚経験を兼ね備えています。
自民党税制調査会小委員長などの要職を歴任した後、税調会長に就任して以降は、岸田政権下をはじめとする歴代政権において税制の安定と財政規律の確保に注力してきました。派手なポピュリズム政策とは距離を置き、緻密な制度設計と論理的な財源論を重んじる実務派として党内外で認知されています。
| 時期 | 主な役職・出来事 | 税制・政策上の主な論点・実績 |
|---|---|---|
| 大蔵省時代 | 大蔵省入省、主税局などを経歴 | 税制実務・財政政策の基礎を現場で培う |
| 政界進出以降 | 参議院議員、経済産業大臣など歴任 | 産業政策とエネルギー政策の実務を統括 |
| 自民税調幹部 | 税制調査会小委員長などを歴任 | 個別税制改正項目の精査と党内事前調整を主導 |
| 税調会長就任 | 自民党税制調査会長に就任 | インボイス制度導入の定着、各種租税特別措置の検証 |
| 近年の動向 | 税調会長として防衛財源や所得控除の議論を主導 | 財政規律維持と物価高対策・所得向上策の調整 |
【最新動向と議論の焦点】税制改正に向けた3大テーマ
税制調査会における議論の背景には、持続可能な社会保障制度の維持と激変する安全保障環境への対応という、先送りが許されない構造的課題が存在します。現在、宮沢税調会長が直面している議論の核心は主に以下の3点に集約されます。
第一の焦点は、防衛力強化に向けた財源確保の具体化です。法人税、所得税、たばこ税などを組み合わせた財源確保の枠組みについて、引き上げの開始時期をどのタイミングで見極めるのかが議論の的となっています。国民負担への反発が根強い中、景気への悪影響を最小限に抑える配慮が求められています。
第二の焦点は、いわゆる「年収の壁」や所得税改革です。基礎控除や給与所得控除のあり方、パートタイム労働者らの手取りを巡る制度の歪み是正について、与野党を巻き込んだ活発な議論が続いています。宮沢氏は制度の公平性と税収の中立性を重視しつつ、現役世代の労働参加を妨げない制度設計を模索しています。
第三の焦点は、賃上げ促進税制や戦略分野投資減税の実効性向上です。物価高を克服するための持続的な賃上げを実現すべく、企業の税負担軽減措置をどのように再編・拡充するかが問われています。
【発言と政策方針から読み解く】財政規律と現実的妥協のバランス
報道各社によるぶら下がり取材や公式記者会見において、宮沢税調会長の発言は一貫して「財源の裏付けのない恒久的な減税には慎重」というトーンを崩していません。減税や支援策を実施する際には、必ず恒久財源の確保をセットで議論すべきだという立場を堅持しています。
一方で、近年の政治環境の変化に伴い、従来の自民党単独での強行突破は難しくなっています。公明党や野党勢力との政策協調が不可欠となる中、宮沢氏は原則論を堅持しつつも、実務的な落としどころを見出す「現実的妥協の職人」としての役割を色濃くしています。この柔軟性と厳格性のせめぎ合いこそが、今後の政策方針を予測する最大の鍵と言えます。
【私たちの暮らしへの影響】家計とビジネスはどう変わるか
税調の決定事項は、遠い政治の世界の話ではなく、日々の給与明細や買い物のレシートに直結します。もし所得控除の枠組みが改定されれば、パート・アルバイトの手取り増や働き控えの解消につながる可能性がある一方、高所得層に対する控除縮小や特定の資産課税強化といった見直しが行われる可能性も排除できません。
中小企業や自営業者にとっては、設備投資減税の行方やインボイス制度定着後の税負担の推移、さらには事業承継税制の特例期限などが経営判断を左右します。個人の資産形成においても、新NISAの定着を受けた金融所得課税の議論が再燃するかどうかなど、中長期的な視点での動向注視が欠かせません。
【プロの結論】政策決定プロセスの構造変化と情報を見極める視点
かつては「密室のインナー合議」で決まっていた税制が、いまや国会全体の合意形成と国民への説明責任を抜きにしては成立しない時代に入りました。宮沢税調会長が示す論点を見極める際は、単に「増税か減税か」という二元論に囚われないことが肝要です。
報道で飛び交う観測気球や断片的な発言に一喜一憂するのではなく、年末に取りまとめられる公式の「与党税制改正大綱」の確定文言、および税率適用の経過措置や除外規定を冷静に確認する姿勢が、賢い納税者・生活者として最も確実なリスク管理となります。
【宮沢税調会長】に関するよくある質問(FAQ)
Q1:自民党税制調査会長の任期や決定権はどのようなものですか?
A1:税調会長に明確な任期規定はありませんが、通常は党役員人事などに合わせて見直されます。法的な拘束力を持つ公権力ではありませんが、与党内での事前審査を経た税制改正大綱がそのまま閣議決定・法案提出される慣例があるため、実質的に絶大な影響力を持っています。
Q2:政府税制調査会と自民党税制調査会の違いは何ですか?
A2:政府税調は内閣総理大臣の諮問機関として学識経験者や経済界代表が集まり中長期的な理念を提言する場です。一方、自民税調は与党議員で構成され、翌年度から施行される具体的な税率や優遇措置を決定する政治的な実務の場という違いがあります。
Q3:税制改正大綱はどのようなスケジュールで決まりますか?
A3:毎年秋頃に各省庁からの税制改正要望が提出され、11月中旬から12月中旬にかけて自民税調・公明税調で集中的な議論が行われます。通常は12月中旬に「与党税制改正大綱」として公表され、年明けの通常国会で関連法案が審議・成立します。
自民党税制調査会を率いる宮沢税調会長の舵取りは、日本の財政健全化と持続的成長の行方を握る重責を担っています。防衛財源の行方、所得税や各種控除の見直し、企業の賃上げを促すインセンティブ設計など、山積する課題に対してどのような調整が行われるのかは、これからの社会経済を占う試金石です。
目先のニュースの見出しだけで判断せず、公表される制度設計の細部や適用開始時期を注視し、家計の支出管理や企業の税務戦略に早めの準備をしていくことが大切です。