2026年現在の経済情勢下において、ビジネスパーソンのひとつのマイルストーンとされる「年収600万円」。日本の給与所得者全体の中では比較的上位に位置し、世間一般では「ゆとりのある生活ができる」「余裕がある水準」というイメージを持たれがちです。しかし、実際のライフスタイルや居住エリア、単身か既婚かといった世帯構成によって、その実感値は大きく異なります。
本稿では、手取り額の正確な算出から一人暮らし・二人暮らしのリアルな家計事情、生活が「きつい」と言われる構造的理由、そして将来に向けた貯蓄のコツまで、客観的なデータと多角的な視点から徹底的に検証していきます。
年収600万円の手取り額と税金・社会保険料のリアル
年収600万円という金額を聞いたとき、多くの人が「そのままの金額が手元に入る」わけではありません。給与から差し引かれる税金や社会保険料の存在を正しく把握することが、生活レベルを正確に知る第一歩となります。
日本の税制および社会保険制度において、年収600万円(額面)の場合、健康保険料、厚生年金保険料、雇用保険料、所得税、住民税がそれぞれ控除されます。独身で扶養親族がいない場合、年間のおよそ控除額は120万〜140万円程度に及び、結果として手取り額は約460万〜480万円に落ち着きます。これを12ヶ月で割ると、毎月の手取り月収はおよそ38万〜40万円前後となります。
また、企業からのボーナス(賞与)の割合によっても月々のキャッシュフローは大きく変わります。例えば、年2回の賞与がそれぞれ2ヶ月分ずつ支給される給与体系の場合、月給ベースの手取り額はさらに低くなり、ボーナス月に一気に貯蓄やローンの補填に回す構造となります。この「額面と手取りのギャップ」こそが、年収600万円層が思いのほか余裕を感じられない最初の要因です。
一人暮らし vs 二人暮らし・共働き:世帯年収別の家計事情
年収600万円の生活レベルは、誰とどのように暮らすかによって全く異なる様相を呈します。ここでは、単身者と二人暮らし(共働き)のケースを比較します。
| 世帯構成 | 想定される月間手取り | 家賃の目安(推奨額) | 主な家計の特徴と生活のゆとり |
|---|---|---|---|
| 一人暮らし(単身) | 約38万円〜40万円 | 10万円〜12万円前後(手取りの3割) | 自己裁量が大きく、趣味や外食に一定の予算を割けるが、都心部では貯蓄ペースが伸び悩みやすい。 |
| 夫婦二人暮らし(片稼ぎ) | 約38万円〜40万円 | 12万円〜14万円前後 | 生活費が一本化されるため固定費の効率化が求められ、子育て前でもレジャー費に制限が生じやすい。 |
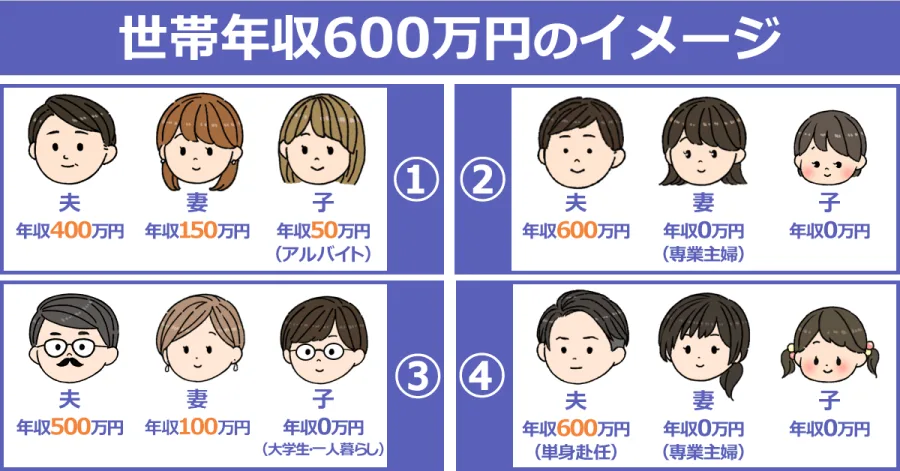
| 夫婦共働き(世帯年収600万〜) | 個別合算で約45万〜50万円超 | 13万円〜16万円前後 | お互いの収入を補い合えるため、住環境の選択肢が広がり、計画的な貯蓄や投資が実行しやすい。 |
一人暮らしの場合、手取り40万円に対して家賃12万円の物件を選んだとしても、残りの28万円で光熱費、食費、交際費、趣味の費用を十分に賄うことができます。都心での洗練された生活や、定期的な旅行を楽しむことも十分に可能です。
一方で、夫婦二人暮らしで片方の収入が年収600万円である場合、家計の舵取りは一気にシビアになります。配偶者の扶養に入るケースや、税制上の控除ルールを考慮すると、一人当たりの生活コストが2倍に膨らむため、独身時代のような自由な消費は難しくなります。近年増加している夫婦共働きの世帯においては、お互いの収入を合わせることで世帯としての家計に厚みを持たせることが可能ですが、ライフスタイルの維持コストとのバランスが重要となります。
なぜ「年収600万円でもきつい」と言われるのか?構造的な理由
インターネット上や経済ニュースのアンケートなどでは、「年収600万円なのに生活が苦しい」「貯金ができない」という声が聞かれます。これには明確な社会構造的・心理的理由が存在します。
第一の理由は、生活水準のインフレ(ライフスタイルのアップグレード)です。年収が600万円に達すると、金融機関からの信用力も上がり、少し背伸びをした賃貸物件や分譲マンションの検討、自家用車の保有、外食の質の向上など、固定費のベースが自然と引き上げられます。収入の増加分以上に固定費が増加してしまうため、手元に残る余剰資金が比例して増えない現象が起きます。
第二の理由は、税金・社会保険料の負担増と控除の見直しです。年収が上がるにつれて所得税の税率が上がり、各種控除の制限や縮小が適用されるため、「額面が増えた割に手取りが増えていない」という実感を強く抱きやすくなります。2026年現在の物価上昇局面においては、日々の食料品やエネルギーコストの底上げが家計を直撃しており、かつてのような「余裕の600万円」という感覚が薄れているのが現実です。
平均的な貯金額の実態と、適切な家賃・生活費の内訳
金融広報中央委員会などが実施する家計の金融行動に関する世論調査などの傾向を踏まえると、年収600万円台のビジネスパーソンにおける平均的な貯蓄額は、年代によって大きな幅があります。20代であれば数百万円程度の若手エリート層、30代〜40代であればライフイベント(住宅購入や教育費の準備)を控えて数百万円から1,000万円前後の資産を形成しているケースが一般的です。
では、健全な家計を維持するための理想的な生活費の内訳はどのようなものでしょうか。手取り40万円を基準とした場合の目安は以下の通りです。
【推奨される家計予算のバランス(手取り40万円の場合)】
・住居費:約10万〜12万円(手取りの30%以内を厳守)
・食費・外食費:約7万〜8万円
・水道光熱費・通信費:約3万〜4万円
・日用品・医療・美容:約2万〜3万円
・娯楽・交際費:約4万〜5万円
・貯蓄・投資:約6万〜8万円(手取りの15%〜20%を確保)
この配分を守ることができれば、毎月着実に資産を蓄えつつ、日々の生活の質を損なわないバランスの取れた家計運営が可能になります。
【年収 600 万生活レベル】に関するよくある質問(FAQ)
Q1:年収600万円あれば、都内で余裕のある一人暮らしができますか?
A1:家賃を11万〜12万円程度に抑え、日々の外食や趣味の支出をコントロールすれば、十分に余裕を持った快適な一人暮らしが可能です。ただし、タワーマンションや都心の一等地での生活を望む場合は、家賃負担が重くなり貯蓄が難しくなります。
Q2:共働きで世帯年収600万円の場合と、単独で年収600万円の場合で違いはありますか?
A2:手取りの観点では、同じ年収合計であっても、単独で600万円を得る方が所得税の累進課税や控除の適用関係で有利になるケースがあります。一方で、共働きはリスク分散(一方が休職しても収入が途絶えない)の面で大きなメリットがあります。
Q3:年収600万円からさらに生活レベルを上げるための効果的なアプローチは?
A3:むやみに消費を増やすのではなく、余剰資金を新NISAなどの資産運用に回して「お金に働いてもらう」仕組みを構築することが、実質的な生活の豊かさと安心感を高める最も確実な方法です。
年収600万円という水準は、決して「贅沢ができる不自由のない特権階級」ではありません。しかし、自身のライフプランや居住地、固定費の管理を徹底すれば、非常に安定した質の高い生活を実現できるポテンシャルを持った魅力的なラインです。
変動する経済環境や物価の動向に惑わされず、自身の収入に対する手取り額を正しく理解し、住居費や固定費をコントロールすること。そして、計画的な貯蓄と資産運用を習慣化することが、将来にわたってゆとりある生活を維持するための最大の判断基準となります。